税務調査でお困りの方へ
あさじ会計では、個人事業主や法人の皆さまの
税務調査に関するご相談を承っています。
税務調査の追徴課税|こんな時は税理士に相談を
税務調査で申告内容について指摘を受けると、追加で税金の納付が必要になることがあります。
その際、
「税務署から指摘された内容を、そのまま受け入れて大丈夫なのか?」
「追徴課税の内訳がよく分からない」
「重加算税になると言われたけれど、どう対応すればいい?」
「追徴課税を一括で納付するのが難しい」
と、不安になる方も少なくありません。
税務調査では、税務署から指摘を受けたからといって、内容を確認しないまま判断するのではなく、帳簿や通帳、請求書、契約書、メールなどの資料を確認し、事実関係を整理することが大切です。
今回は、税務調査の追徴課税について、特に税理士への相談を検討したい4つのケースを解説します。
そもそも追徴課税とは?
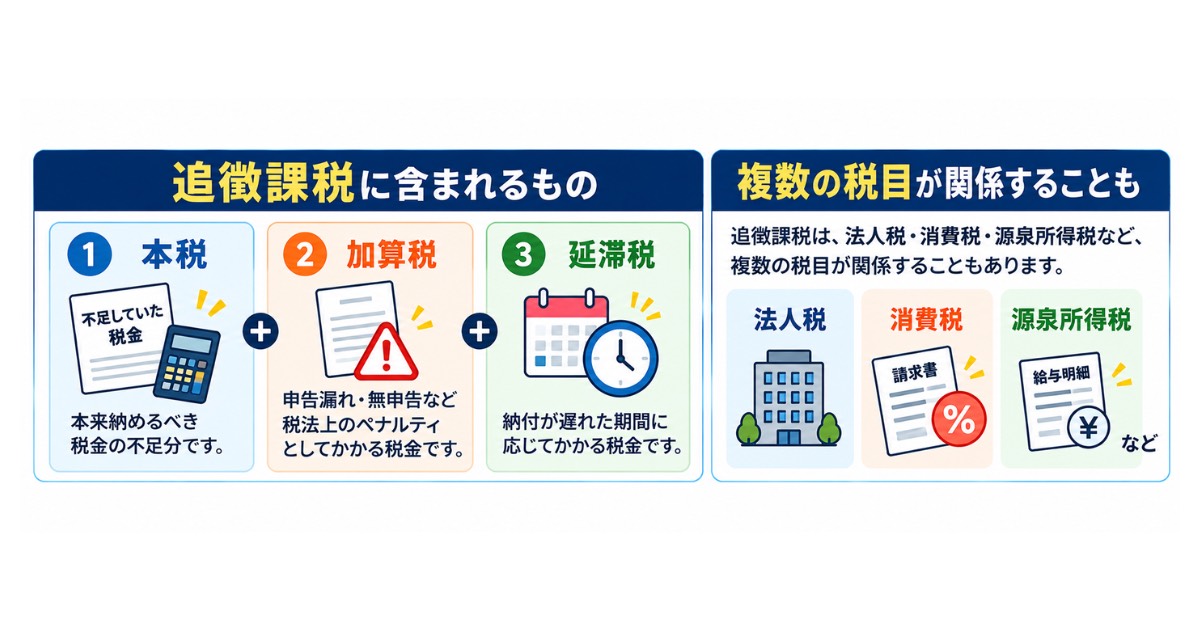
税務調査によって申告漏れなどが確認された場合、本来納めるべき税金に加えて、状況に応じて加算税や延滞税が発生することがあります。
つまり、追加で納付する金額について考える際には、主に次のような項目を確認する必要があります。
- 本税:本来納めるべきだった税金の不足分
- 加算税:申告漏れや無申告など、一定の場合に課される税金
- 延滞税:納付が遅れた期間などに応じて発生する税金
また、法人の場合には、法人税だけではなく、消費税や源泉所得税など、複数の税目が関係するケースもあります。
そのため、追徴課税については「合計でいくら払うのか」だけを見るのではなく、何の税金について、なぜ、いくら発生しているのかを整理することが重要です。
① 税務署の指摘に納得できない
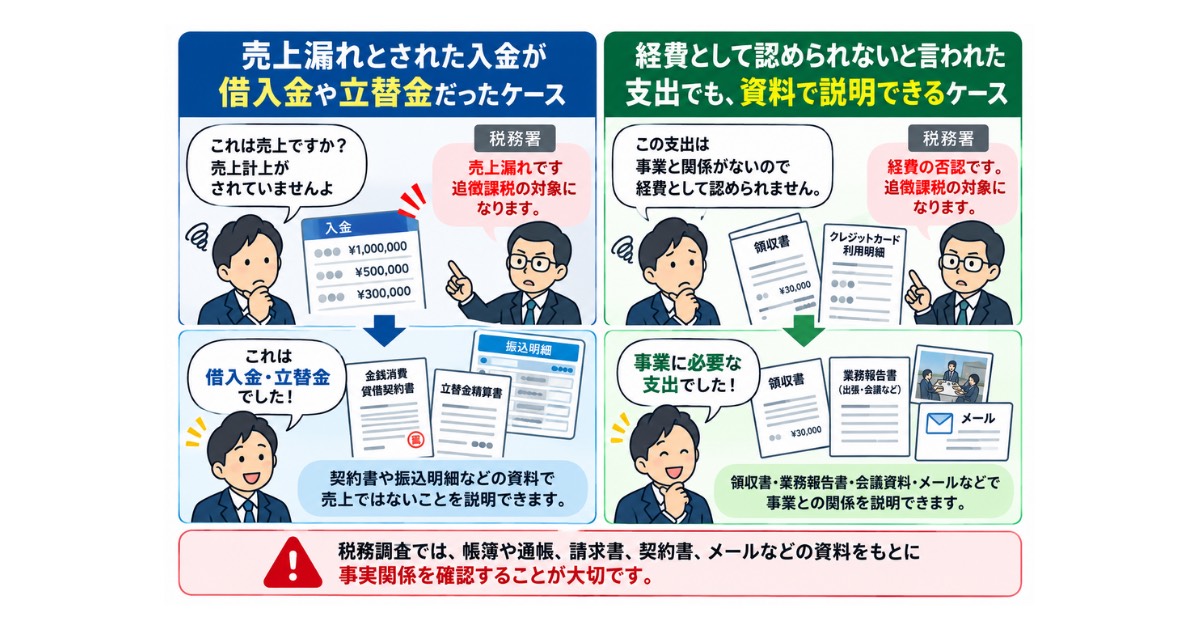
税務調査では、入金について「売上が計上されていないのではないか」と指摘されたり、支出について「事業との関係がなく、経費として認められない」と判断されたりすることがあります。
しかし、入金がすべて売上とは限りません。
例えば、売上漏れとされた入金が、実際には借入金や立替金だったというケースも考えられます。
このような場合、契約書や振込明細、金銭消費貸借契約書などの資料によって、売上ではないことを説明できる可能性があります。
経費についても同様です。
領収書だけでは事業との関係が分かりにくい場合でも、業務報告書、会議資料、メールなどを確認することで、事業に必要な支出だったことを説明できる場合があります。
税務調査では、帳簿・通帳・請求書・領収書・契約書・メールなどの資料をもとに、事実関係を確認することが大切です。
② 追徴課税の内訳が分からない
税務調査の結果、追加で納付する金額を示されても、「なぜこの金額になるのか分からない」という方もいらっしゃいます。
追加納付額には、本来不足していた税額だけではなく、状況によって加算税や延滞税が関係します。
また、法人税・消費税・源泉所得税など、複数の税目について指摘を受けている場合には、全体の金額が分かりにくくなることもあります。
まずは、
- どの税目について指摘されているのか
- どの年度・期間が対象なのか
- 本税はいくらなのか
- どの加算税が関係しているのか
- 延滞税はどのように発生するのか
などを整理して確認しましょう。
③ 重加算税を指摘されている
税務調査で特に注意したいのが、重加算税を指摘されているケースです。
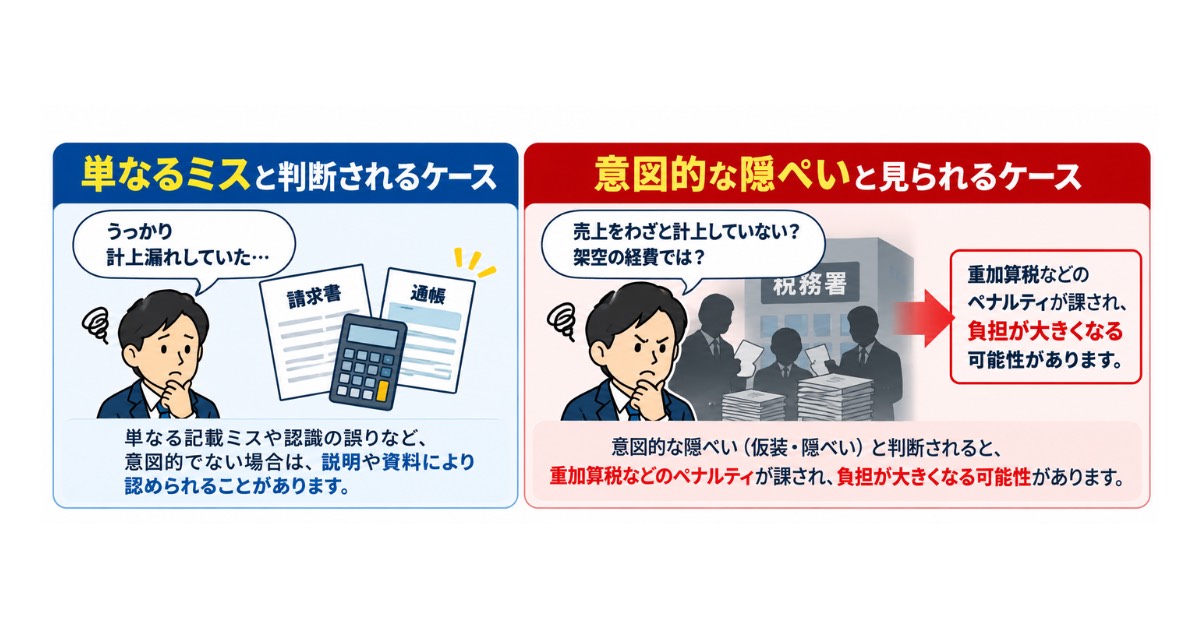
単なる記載ミスや認識の誤りと、意図的な隠ぺい・仮装があったと判断される場合とでは、税務上の扱いが異なります。
例えば、売上を意図的に申告から外していた、架空の経費を計上していた、帳簿や証憑を改ざんしていたなど、事実関係によって判断が大きく変わる可能性があります。
一方で、計上漏れなどを指摘された場合でも、その原因や経緯、当時の資料などを確認する必要があります。
重加算税を指摘された場合には、「意図的な隠ぺい・仮装と判断される事実があるのか」という点について、資料をもとに慎重に確認することが重要です。
④ 追徴課税をすぐに納付できない
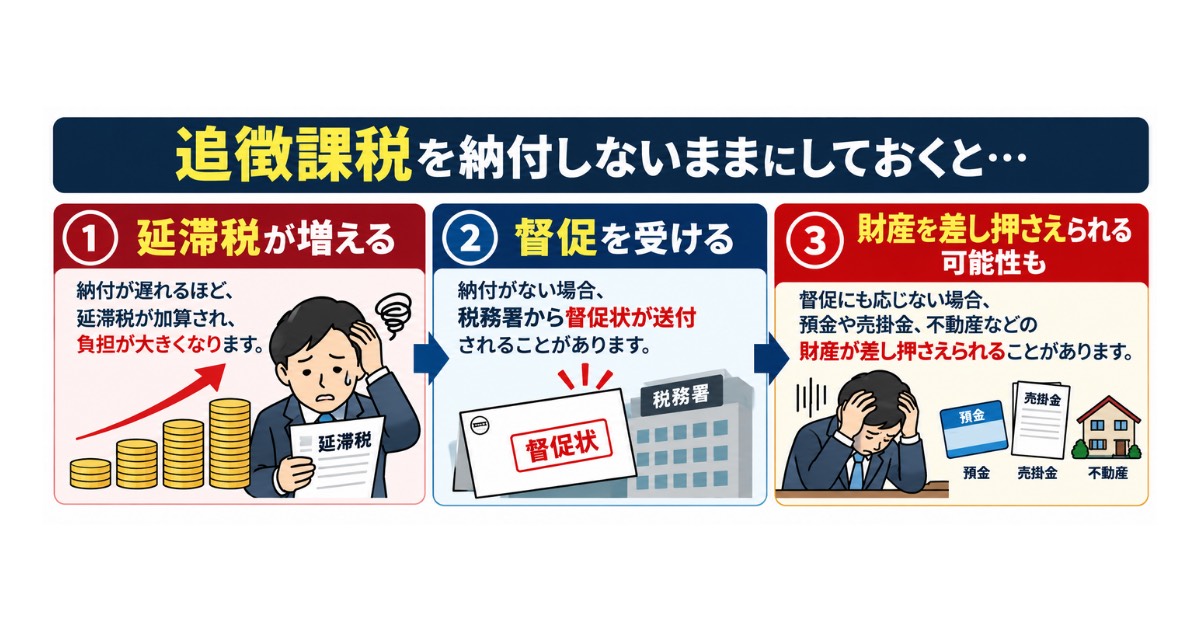
税務調査の結果、多額の税金を納付することになり、「一括で支払うと会社の資金繰りが厳しくなる」というケースもあります。
このような場合、納付できないからといって、そのまま放置することは避けましょう。
国税を期限までに納付しない場合、原則として法定納期限の翌日から納付する日までの日数に応じて延滞税が発生します。また、納付がない状態が続けば、督促や財産の差押えなどの滞納処分につながる場合があります。
一方、一定の要件を満たす場合には、換価の猶予や納税の猶予などの制度を利用できる可能性があります。
特に、修正申告などによって本来の期限から1年以上経過した後に納付すべき税額が確定し、一時に納付することが困難な場合には、一定の要件のもとで納税の猶予を申請できる場合があります。
追徴課税を一括で納付することが難しい場合には、納付額・納付期限・手元資金・今後の入出金などを整理し、早めに税務署や税理士へ相談することが大切です。
税務調査で大切なのは「事実と資料」を確認すること
税務調査で指摘を受けたときに大切なのは、
「税務署に言われたから、そのまま受け入れる」
「よく分からないから、そのまま放置する」
のではなく、まず指摘内容とその根拠を確認することです。
税務調査では専門的な判断が必要になる場面も少なくありません。
税務署の指摘内容に疑問がある場合や、重加算税を指摘されている場合、追徴課税の金額が大きい場合などは、早い段階で税務調査に詳しい税理士へ相談することも一つの方法です。
税務調査・追徴課税で
お困りの方へ
税務署から連絡が来た段階はもちろん、
すでに調査の日程が決まっている場合や
調査が始まっている場合も
ご相談ください。
「重加算税と言われた…」
「一人で対応するのがつらい」
「一括で納付できない…」
状況をお伺いしながら、
税務調査への対応をサポートいたします。
税務調査にかかる初回電話相談無料
TEL:076-238-4333
24時間受付
東京都、大阪府、愛知県など全国対応